Le Maroc s’impose depuis plusieurs années comme une destination de choix pour les investisseurs français souhaitant diversifier leur patrimoine immobilier. Entre des prix encore accessibles comparés à l’Europe, un marché en pleine expansion et une fiscalité avantageuse, acheter une maison ou un appartement au Maroc représente une opportunité réelle, à condition de bien maîtriser les étapes du processus d’achat.
À retenir
- Le marché immobilier marocain séduit les investisseurs français grâce à des prix compétitifs, une fiscalité avantageuse et une grande diversité d’opportunités selon les villes.
- Il est impératif de vérifier la présence d’un titre foncier valide pour éviter les complications juridiques liées au régime coutumier de la ‘Melkia’.
- Le recours à un notaire marocain est indispensable pour sécuriser la transaction, vérifier l’absence de dettes sur le bien et garantir la conformité urbanistique.
- Les investisseurs étrangers doivent obligatoirement utiliser des devises convertibles et privilégier l’ouverture d’un compte en dirhams convertibles pour faciliter le rapatriement des fonds.
- Les frais annexes d’acquisition, incluant droits d’enregistrement et frais de notaire, représentent généralement entre 5 % et 7 % du prix de vente.
- Les rendements locatifs peuvent atteindre 7 % dans des zones dynamiques, à condition d’adapter sa stratégie entre investissement résidentiel et location saisonnière.
- Une convention fiscale entre la France et le Maroc permet d’éviter la double imposition des revenus locatifs perçus sur le territoire marocain.
Analyser le marché immobilier marocain pour réussir son achat
Comprendre la tendance des prix d’un appartement ou d’une maison à Marrakech
Le marché immobilier marocain se distingue par une grande diversité de biens et de profils d’acheteurs. Dans des villes comme Casablanca, Rabat, Tanger ou Agadir, la demande reste soutenue, portée à la fois par les habitants locaux et par les investisseurs étrangers. Le prix moyen au mètre carré d’un appartement se situe autour de 1 100 € à Casablanca et Marrakech, avec des niveaux variant entre 700 € et 1 100 € selon les quartiers et le standing du bien. Pour une maison de plus de 6 pièces, le prix moyen au mètre carré atteint environ 1 280 €.
Marrakech occupe une place particulière dans ce paysage : prisée pour les résidences secondaires et l’investissement touristique, elle attire des acquéreurs en quête de riads à rénover ou de résidences avec piscine destinées à une clientèle haut de gamme. La rénovation d’un riad peut en effet offrir un bon potentiel de valorisation à long terme, même si elle exige un budget supplémentaire pour les travaux et l’ameublement, sans oublier un délai moyen d’acquisition compris entre 3 et 6 mois.
Cibler le type de bien adapté aux acheteurs en provenance de France
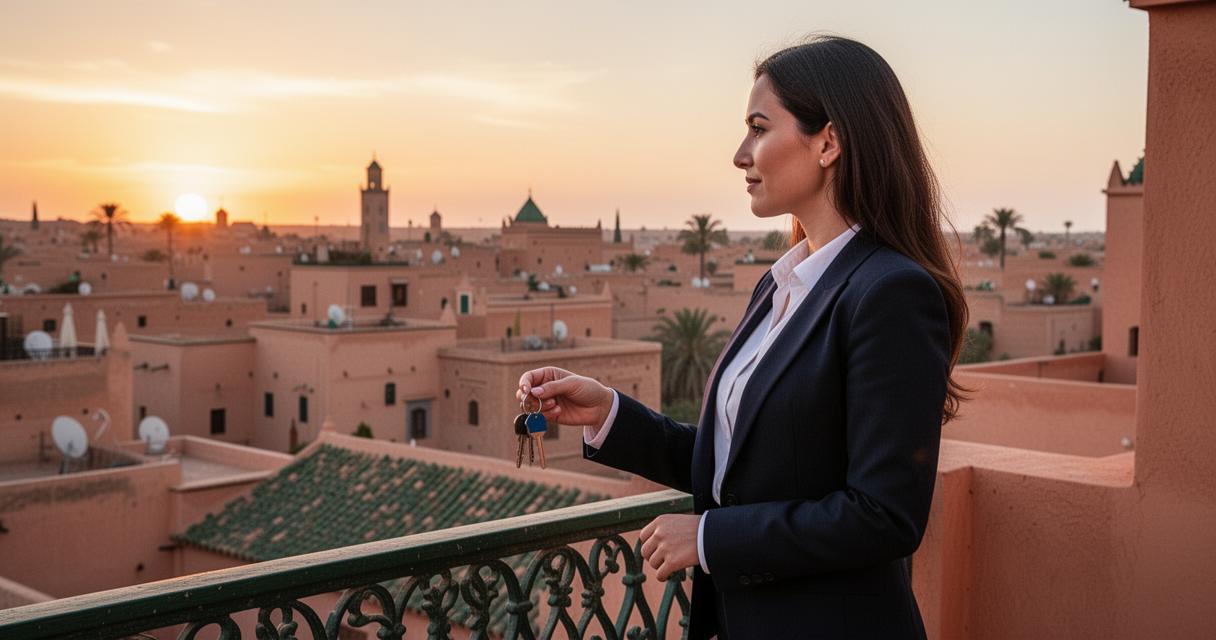
Pour les Français qui envisagent un achat au Maroc, le choix du bien doit correspondre à une stratégie claire. Un appartement en centre-ville de Casablanca ou de Rabat constitue un investissement résidentiel solide, tandis que Marrakech se prête davantage à la location saisonnière. Agadir, ville côtière dotée d’un fort potentiel locatif, et Tanger, en pleine transformation économique, figurent également parmi les marchés à surveiller. Fès, quant à elle, convient plutôt à un achat patrimonial, et Essaouira reste idéale pour une résidence secondaire ou un projet saisonnier. Cette diversité des marchés urbains invite à analyser chaque ville selon ses propres fondamentaux avant de s’engager.
Vérifier le titre de propriété et les démarches légales dans le pays
S’assurer de l’immatriculation du bien avant toute vente
L’une des étapes les plus critiques de tout achat immobilier au Maroc concerne la vérification du titre foncier. Dans certaines médinas, une large part des biens se trouvent en situation de Melkia, un régime de propriété coutumier qui complique considérablement l’acquisition et peut exposer l’acheteur à des litiges. Il est donc indispensable de s’assurer que le bien dispose d’un titre foncier valide et immatriculé auprès de la conservation foncière avant de signer quoi que ce soit.
Le recours à un notaire marocain est non seulement recommandé, mais incontournable : il vérifie l’authenticité du titre, contrôle l’absence de dettes ou d’hypothèques, s’assure de la conformité d’urbanisme et perçoit des honoraires compris entre 0,5 % et 1,5 % de la valeur du bien, soumis à une TVA de 10 %. Les frais d’acquisition totaux s’élèvent généralement entre 5 % et 7 % du prix d’achat, incluant les droits d’enregistrement de 4 % pour les locaux bâtis, les frais de conservation foncière de 1,5 %, ainsi que les honoraires de notaire et les frais de dossier. Par ailleurs, des étrangers peuvent acquérir librement des appartements, villas ou terrains constructibles au Maroc sans autorisation préalable, à l’exception notable des terres agricoles, pour lesquelles des restrictions s’appliquent.
Convertir les euros et anticiper les aspects financiers du transfert
Tout financement d’un achat immobilier réalisé par un ressortissant étranger doit obligatoirement transiter en devises convertibles depuis l’étranger. Il est fortement conseillé d’ouvrir un compte en dirhams convertibles auprès d’une banque marocaine afin de faciliter les transferts et de pouvoir, le moment venu, rapatrier librement le capital initial ainsi que les éventuelles plus-values. Les frais de change peuvent représenter jusqu’à 2 % selon le mode de transfert utilisé, un coût à intégrer dès la phase de préparation budgétaire.
Côté financement, plusieurs solutions s’offrent aux acheteurs français : mobiliser leur épargne personnelle, contracter un prêt hypothécaire en France pouvant couvrir jusqu’à 70 % de la valeur d’un bien mis en garantie, ou solliciter un crédit auprès d’une banque marocaine, qui exige en général un apport personnel compris entre 10 % et 30 % du prix d’achat. Un acompte de 10 % à 20 % est par ailleurs demandé lors de la signature de la promesse unilatérale de vente. Concernant la fiscalité, une convention entre la France et le Maroc permet d’éviter la double imposition : les revenus locatifs sont imposés au Maroc, et un crédit d’impôt vient neutraliser la taxation française sur ces mêmes revenus.
Optimiser la gestion locative après l’acquisition de son bien
Mettre en place une stratégie de location saisonnière efficace
L’investissement locatif constitue l’un des principaux moteurs d’achat pour les investisseurs étrangers. Les rendements locatifs bruts peuvent atteindre 7 % dans des villes dynamiques comme Marrakech, Rabat ou Casablanca, un niveau qui reste supérieur à ce que l’on observe dans la plupart des marchés européens comparables. À Marrakech, la location saisonnière s’avère particulièrement rentable grâce à une attractivité touristique constante : les résidences avec piscine et les riads rénovés séduisent une clientèle internationale prête à payer des tarifs élevés à la nuitée.
Pour maximiser l’occupation d’un bien destiné à la location touristique, il convient d’anticiper plusieurs éléments :
- Le positionnement tarifaire selon les saisons et les événements locaux
- La qualité de l’ameublement et des équipements proposés
- La mise en place d’une gestion locative déléguée à un professionnel sur place
- La conformité du bien aux exigences réglementaires locales
Structurer son projet pour valoriser son capital sur le long terme
Au-delà de la seule rentabilité locative, l’investissement immobilier au Maroc s’inscrit dans une logique de gestion de patrimoine à long terme. La stabilité politique du pays, le développement continu des infrastructures et l’essor du tourisme renforcent la confiance des investisseurs et soutiennent la valorisation des biens dans le temps. Diversifier les types de biens, en combinant par exemple un appartement résidentiel à Casablanca et un riad à vocation touristique à Marrakech, permet de répartir les risques et d’optimiser le profil de rendement global du portefeuille.
Faire appel à des experts en gestion de patrimoine ou à une agence immobilière locale reste une précaution sage, notamment pour les primo-accédants sur ce marché. Ces professionnels apportent une connaissance fine des spécificités juridiques, fiscales et culturelles du pays, et accompagnent l’investisseur depuis la recherche du bien jusqu’à la mise en location, en passant par les démarches administratives. L’achat immobilier au Maroc demande de la rigueur, mais les perspectives offertes par ce marché en pleine croissance en font une option sérieuse pour qui souhaite investir intelligemment en dehors de France.